De acuerdo con un relevamiento de Midas Consulting, la mayoría de las firmas opta por transformar sus procesos o invertir para competir, aunque el impacto es dispar y golpea con fuerza a sectores de menor escala.
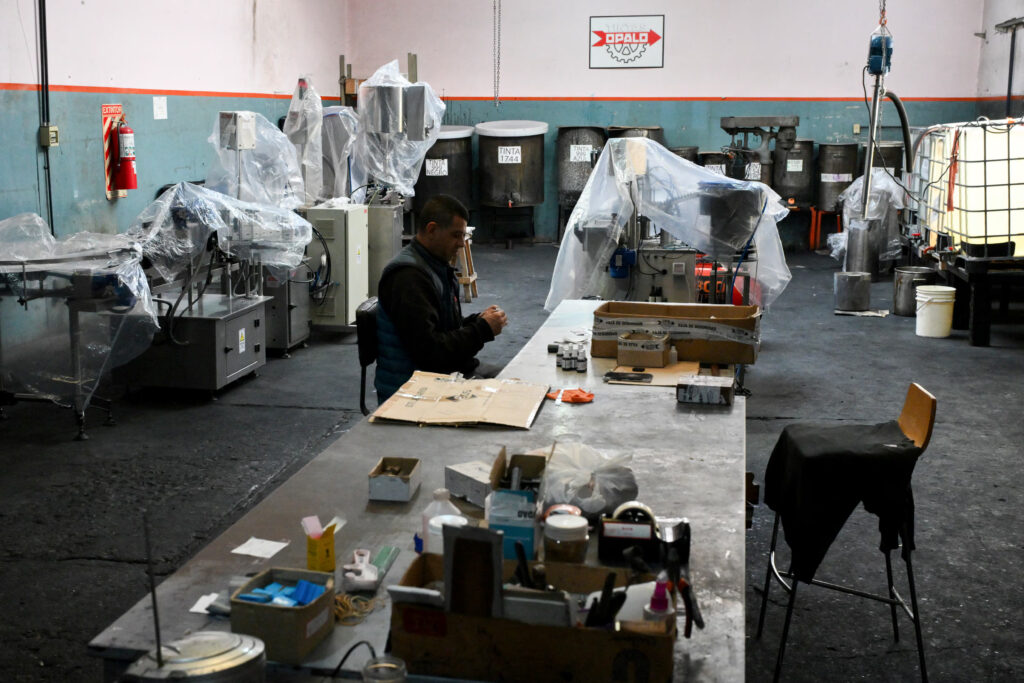
De acuerdo con los registros oficiales de la Superintendencia de Riesgos del Trabajo (SRT) procesados por centros de estudios como Fundar y el CEPA, desde noviembre de 2023 hasta julio de 2026 dejaron de operar o de registrar trabajadores formalmente 32.290 empresas en la Argentina, lo que representa una baja del 6,3% del entramado productivo. Sin embargo, un relevamiento privado realizado por Midas Consulting sobre 314 movimientos empresariales en sectores expuestos a la competencia externa indica que el cierre no es la respuesta dominante ante la apertura comercial. Del total analizado en actividades afectadas por las importaciones, el 59,1% corresponde a estrategias de adaptación, defensa o reconfiguración, un 35,5% a reducción o salida, y el 5,4% restante a la ampliación de oferta.
Detrás de estas decisiones se identificaron 84 movimientos que implican inversiones de capital por al menos USD 9.298 millones equivalentes, concentrados en defender, invertir y transformar los métodos de competencia. El informe detalla seis respuestas estratégicas, donde la más frecuente es “transformar cómo compite” (28,3%), seguida por “reducir exposición” (24,6%) y “defender/invertir” (19,2%), mientras que la salida completa representa el 10,9%. Casos como el de los electrodomésticos reflejan esta divergencia: mientras Electrolux cerró su planta rosarina para migrar a un modelo de abastecimiento global, firmas como Longvie o Mabe/Drean combinaron inversión local, especialización e importación complementaria.
No obstante, este patrón de reconversión no se replica de manera uniforme en toda la industria, encontrando fuertes límites en sectores con predominio pyme y baja capacidad exportadora, como el calzado y los textiles. Datos del Centro de Estudios Económicos Bonaerense (CEEB) de la UIPBA muestran que la producción de calzado cayó un 38,8% entre el primer semestre de 2023 y el de 2026, acumulando la pérdida de 4.188 puestos y 147 fábricas cerradas en la provincia de Buenos Aires. En estos rubros, el fenómeno evidencia que la principal amenaza no proviene únicamente de las importaciones, sino de una profunda contracción de la demanda interna que limita las opciones de adaptación.
Más historias
Dólar calmo ante la tormenta financiera: las claves de la estrategia oficial para evitar una devaluación
Salto financiero: el riesgo país cruzó la barrera de los 900 puntos impulsado por dudas políticas y escasez de reservas
Derrumbe en la salud privada: casi un millón de personas perdieron su cobertura médica en el último año