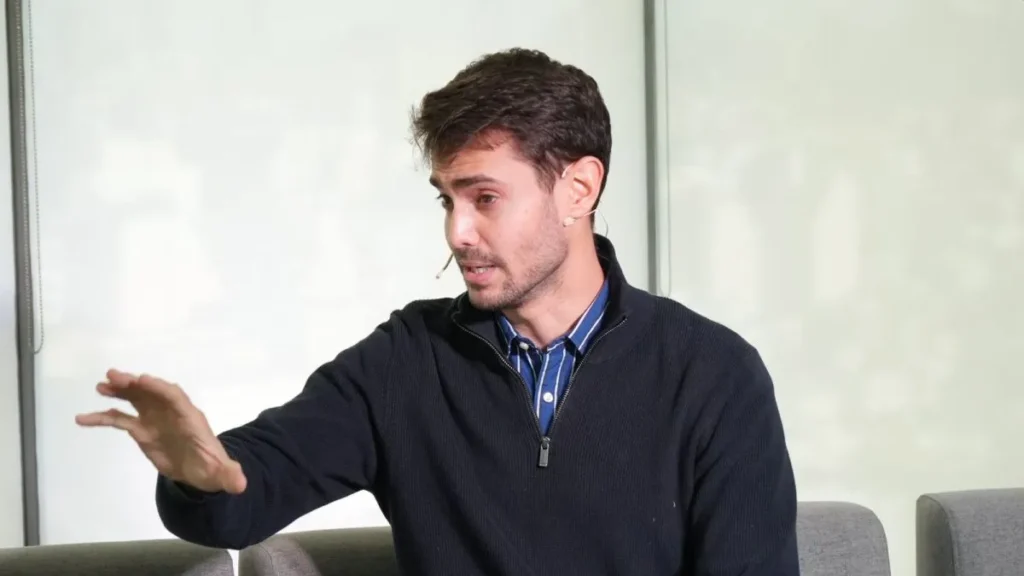
El director ejecutivo de la Cámara Argentina Fintech se refirió al impacto de los 2,4 millones de usuarios con retrasos en sus cuotas y remarcó que el sector opera bajo normativas formales.
Durante una entrevista, Mariano Biocca, director ejecutivo de la Cámara Argentina Fintech —entidad que nuclea a las empresas de tecnología financiera y billeteras digitales—, analizó la situación actual del crédito digital en el país y precisó el alcance de la morosidad en el sector. Según detalló, 2,4 millones de personas presentan algún tipo de retraso en el pago de cuotas con estas compañías, un dato que refleja los desafíos de un segmento en plena expansión que atiende a usuarios con dificultades de acceso a la banca tradicional.
Ante el debate sobre la conveniencia de regular los costos financieros, Biocca fue categórico al señalar que “toda la evidencia empírica, o sea, los casos de verdad que han aplicado techo al costo del financiamiento, el resultado inmediato fue una restricción en la cantidad de personas que acceden a ese crédito formal, no una restricción en la demanda”. En este sentido, remarcó que la totalidad del sector se encuentra regulada por el Banco Central de la República Argentina (BCRA) o por la Comisión Nacional de Valores (CNV).
Características del financiamiento y perfil de los usuarios
El director ejecutivo explicó que los créditos digitales presentan particularidades operativas frente al sistema bancario tradicional. “Son créditos relativamente cortos y de relativo bajo monto. Un monto promedio, un crédito ofrecido por una empresa fintech está en torno a los quinientos cuarenta mil pesos”, indicó, aclarando que están diseñados para plazos breves de 14, 21 o 30 días destinados a cubrir urgencias cotidianas.
El foco de estas herramientas se centra en personas con ingresos informales o variables, un segmento que históricamente encontró barreras para financiarse. “El riesgo es inherentemente distinto, porque este sector lo que hizo fue acercarle propuestas de crédito formal a personas que generalmente desarrollan su vida en la economía informal”, destacó Biocca, subrayando la tarea de inclusión financiera desarrollada en la última década.
Aclaraciones sobre la gestión de cobros y el contexto
Por otro lado, el referente sectorial desmintió la existencia de prácticas de hostigamiento en la recuperación de deudas. Aseguró que, al tratarse de un circuito formal, las empresas ceden carteras bajo estrictas cláusulas que prohíben este tipo de accionar, canalizando la comunicación exclusivamente a través de notificaciones en aplicaciones, mensajes de texto o WhatsApp.
Finalmente, al referirse al volumen de mora actual, Biocca reconoció que el sistema financiero formal en su conjunto atraviesa un momento sensible debido a la coyuntura económica. No obstante, enfatizó que el objetivo de las compañías es ofrecer alternativas viables que permitan a los usuarios cumplir con sus compromisos sin perjudicar su historial crediticio.
Más historias
La pobreza alcanzó al 32,3% en el primer semestre de 2026 y golpeó con fuerza a jubilados y niños
Consumo: cómo impactó la caída de agosto en supermercados, mayoristas y autoservicios
Presupuesto 2027: proyectan una nueva baja de subsidios a la energía y prevén que los usuarios paguen más del 88% del costo real